Gabriel Fonseca Bruttomesso
Planejamentosucessório
Advogado · OAB/RS nº 111.146
Organizar em vida a transmissão do patrimônio, com doação, usufruto e testamento, para reduzir custos, prevenir conflitos entre herdeiros e, conforme o valor dos bens, pagar menos imposto.
Pelotas/RS · Atendimento presencial ou por videoconferência
Atendimento por consulta agendada.
Planejamento sucessório
Por que planejar
em vida
O planejamento sucessório organiza, ainda em vida, como o patrimônio será transmitido aos herdeiros. A decisão fica com o titular dos bens, dentro dos limites da lei, e a família evita um inventário longo e custoso no futuro.
No Rio Grande do Sul, herança e doação seguem tabelas diferentes de ITCD: na herança, a alíquota vai de zero a 6% conforme o valor que cada herdeiro recebe, e não conforme o total da herança; na doação, é de 3% ou 4% por donatário. Para patrimônios maiores, transmitir em vida pode reduzir o imposto.
Cada família tem uma composição de bens e de herdeiros. Por isso, a análise começa pelo levantamento do patrimônio e dos objetivos, antes da escolha do instrumento.
Conversar sobre meu casoDoação com reserva de usufruto
Os bens passam aos herdeiros, mas o doador mantém o uso e a renda enquanto viver. É o instrumento mais usado para antecipar a herança sem perder o controle do patrimônio.
Cláusulas de proteção
Incomunicabilidade, impenhorabilidade, inalienabilidade e reversão podem acompanhar a doação, protegendo o bem em caso de divórcio, dívidas ou venda precipitada pelo herdeiro.
Testamento
Define o destino da parte disponível do patrimônio, que corresponde à metade dos bens quando há herdeiros necessários, e pode organizar legados e nomear testamenteiro.
Adiantamento de legítima e colação
A doação a descendente é, em regra, adiantamento da herança e deve ser trazida ao inventário. Com dispensa de colação expressa, sai da parte disponível. A redação correta da escritura previne conflitos futuros entre irmãos.
Planejamento tributário da transmissão
Escolha entre doação e herança conforme o valor de cada quinhão, doações organizadas ao longo do tempo e uso das isenções previstas na legislação gaúcha.
ITCD no Rio Grande do Sul
Herança ou doação:
quanto se paga no RS
As faixas valem por herdeiro: o que conta é o valor que cada um recebe, e não o total da herança. Pela regra gaúcha vigente, a alíquota da faixa incide sobre todo o valor recebido por aquele herdeiro (UPF-RS de 2026: R$ 28,3264). Exemplo: uma herança de R$ 2 milhões dividida entre quatro filhos é tributada como quatro partes de R$ 500 mil, a 4%, e não como R$ 2 milhões, a 6%.
| Valor por herdeiro | Na herança | Na doação |
|---|---|---|
| R$ 50 mil | Isento | R$ 1.500 (3%) |
| R$ 200 mil | R$ 6.000 (3%) | R$ 6.000 (3%) |
| R$ 500 mil | R$ 20.000 (4%) | R$ 20.000 (4%) |
| R$ 1 milhão | R$ 50.000 (5%) | R$ 40.000 (4%) |
| R$ 2 milhões | R$ 120.000 (6%) | R$ 80.000 (4%) |
Acima de cerca de R$ 850 mil por herdeiro, a doação tende a pagar menos imposto; abaixo disso, o valor é igual ou menor na herança. A Lei Complementar 227/2026 prevê o cálculo por faixas sucessivas e a legislação gaúcha ainda não foi ajustada. Os valores são ilustrativos e não substituem a análise do caso.
Consulta
O que reunir
para a consulta
Não é preciso ter tudo em mãos para agendar. Para a primeira análise, ajudam:
- Relação dos bens, com as matrículas dos imóveis
- Documentos pessoais e certidão de casamento ou de união estável
- Dados dos herdeiros: filhos, cônjuge ou companheiro
- Contratos sociais, se houver participação em empresas
- Extratos de investimentos e aplicações
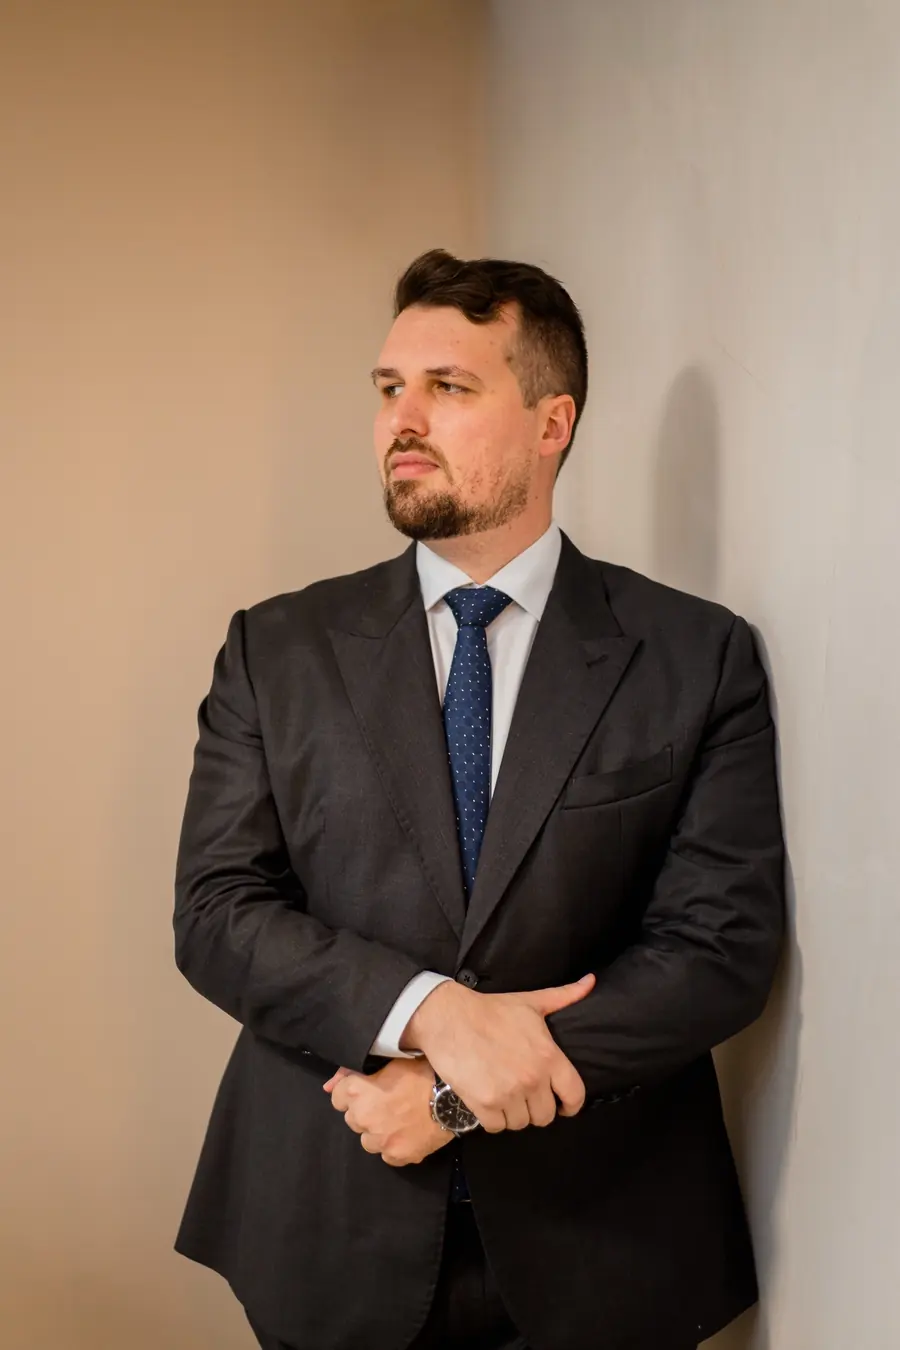
Perfil profissional
Quem conduz
o seu caso
Sou Gabriel Fonseca Bruttomesso, advogado inscrito na OAB/RS nº 111.146, com especialização em Direito Processual Civil. Atuo em Pelotas e região, com atendimento personalizado e hora marcada: você fala diretamente com o advogado responsável pelo seu caso, do primeiro contato até a resolução.
Atendimento
Como funciona
o atendimento
- 01
Contato
Você envia uma mensagem pelo WhatsApp com um breve relato da situação. Retorno para entender o caso e agendar a consulta.
- 02
Consulta agendada
Em horário marcado, presencial em Pelotas ou por videoconferência. Analisamos os fatos, os documentos e os caminhos possíveis para o seu caso.
- 03
Proposta de honorários
Definida a estratégia, apresento a proposta de honorários por escrito, antes de qualquer providência.
Dúvidas frequentes
Perguntas
frequentes
Doar em vida sempre paga menos imposto?
Não. No Rio Grande do Sul, a herança é isenta até cerca de R$ 56,6 mil por quinhão, e a doação paga 3% desde o início. A vantagem da doação aparece nos patrimônios maiores, acima de cerca de R$ 850 mil por herdeiro, em que a herança pode chegar a 6% e a doação fica em 4%.
O imposto é calculado sobre a herança inteira?
Não. No Rio Grande do Sul, a alíquota é definida pelo valor que cada herdeiro recebe. A meação do cônjuge ou companheiro, quando existe, não é herança e fica fora desse cálculo.
Se eu doar meus bens, perco o controle sobre eles?
Não necessariamente. Com a reserva de usufruto, o doador continua usando o imóvel ou recebendo os aluguéis enquanto viver, e os herdeiros recebem a propriedade.
Posso dividir a doação para pagar menos?
As doações entre as mesmas pessoas feitas no período de um ano são somadas para definir a alíquota. Doações em anos diferentes podem ser planejadas, desde que respeitado esse intervalo e analisado o caso concreto.
Existe isenção na doação de imóvel?
Há isenção para imóvel urbano de até 4.379 UPF-RS, cerca de R$ 124 mil em 2026, transmitido a ascendente, descendente ou cônjuge que não tenha outro imóvel, entre outros requisitos previstos na lei.
A consulta é paga?
Sim. A consulta é uma análise técnica do seu caso, com os documentos, os caminhos possíveis e a estimativa de custo de cada um. O valor é informado no primeiro contato pelo WhatsApp.
O atendimento é presencial?
Sim, em Pelotas, ou por videoconferência, sempre mediante consulta agendada. Atendo também famílias de Rio Grande, Camaquã e São Lourenço do Sul.
Contato
Precisa de um advogado
para o seu caso?
Atendimento por consulta agendada, presencial em Pelotas ou por videoconferência.
Falar com advogado